Trang chủ


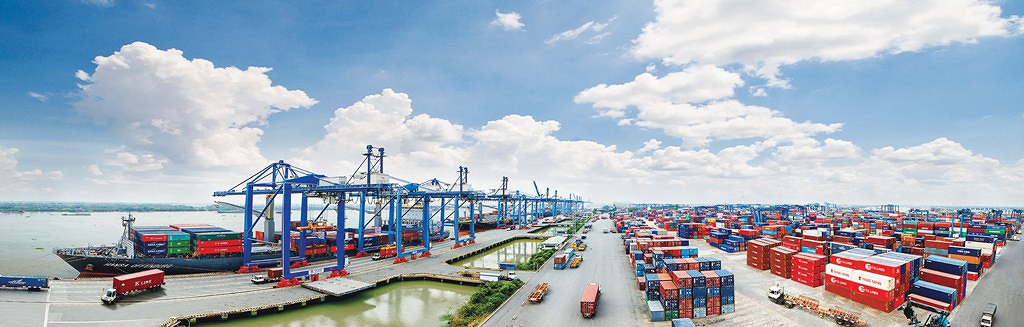
Từ ngày 23/7/2026 chính thức giảm thuế xuất khẩu nhiều mặt hàng khoáng sản
24/07/2026 06:12
Từ ngày 23/7/2026, thuế xuất khẩu đối với khoáng fluorite có hàm lượng canxi florua trên 97% chính thức giảm từ 10% xuống 5%; bốn mặt hàng bismut xi măng được áp dụng thuế suất 0% theo Nghị định số 201/2026/NĐ-CP của Chính phủ.
Chính phủ ban hành Nghị đinh số 201/2026/NĐ-CP ngày 8/6/2026, sửa đổi, bổ sung thuế suất thuế xuất khẩu của một số mặt hàng tại Phụ lục I ban hành kèm theo Nghị định số 26/2023/NĐ-CP. Chính sách mới có hiệu lực từ ngày 23/7/2026.
Đáng chú ý, khoáng fluorite có chứa canxi florua trên 97% tính theo khối lượng, mã hàng 2529.22.00, được giảm thuế suất thuế xuất khẩu từ 10% xuống còn 5%.
Đối với những mặt hàng còn lại thuộc nhóm 25.29, Nghị định tiếp tục quy định thuế suất 10%. Nhóm này gồm potash tràng thạch, soda tràng thạch thuộc mã 2529.10.10; các loại tràng thạch khác thuộc mã 2529.10.90; khoáng fluorite có chứa canxi florua không quá 97% tính theo khối lượng thuộc mã 2529.21.00; lơxit, nephelin và nephelin xienit thuộc mã 2529.30.00.
Nghị định số 201/2026/NĐ-CP đồng thời bổ sung các dòng thuế riêng với mức thuế suất 0% đối với bốn mặt hàng bismut xi măng. Trước khi được tách thành mã hàng riêng, những sản phẩm này thuộc các dòng hàng khác áp dụng thuế suất 5%.
Cụ thể, các mặt hàng được áp dụng thuế suất 0% gồm bismut xi măng dạng bột thuộc mã 8106.10.10.20; bismut xi măng dạng bánh thuộc mã 8106.10.90.20; bismut xi măng dạng bột có hàm lượng Bi trên 70% và không quá 99,99% tính theo khối lượng thuộc mã 8106.90.10.20; bismut xi măng dạng bánh có cùng hàm lượng thuộc mã 8106.90.90.20.
Theo Nghị định, bismut xi măng phải là sản phẩm dạng bột có kích thước dưới 0,1 mm hoặc dạng bánh, hàm lượng Bi trên 70%, có lẫn một số tạp chất như sắt, đồng và lưu huỳnh, màu sắc từ xám đậm đến xám đen; đồng thời đáp ứng quy trình sản xuất được quy định tại phụ lục.
Đối với các sản phẩm bismut khác, phế liệu và mảnh vụn thuộc mã 8106.10.10.10 và 8106.90.10.10 tiếp tục chịu thuế suất 22%. Các sản phẩm thuộc mã 8106.10.10.90, 8106.10.90.90, 8106.90.10.90 và 8106.90.90.90 áp dụng mức thuế suất 5%.
Trường hợp có nghi ngờ đối với hàng hóa xuất khẩu, cơ quan chức năng sẽ thực hiện hậu kiểm để xác định nguồn gốc, quy trình sản xuất và chất lượng sản phẩm. Vì vậy, doanh nghiệp cần xác định chính xác mã hàng, hàm lượng khoáng chất và chuẩn bị đầy đủ hồ sơ kỹ thuật để được áp dụng đúng mức thuế suất mới.
Việc chính sách giảm thuế xuất khẩu bắt đầu có hiệu lực được kỳ vọng giúp doanh nghiệp giảm chi phí xuất khẩu, tạo thêm thuận lợi cho những sản phẩm khoáng sản đã trải qua quá trình tuyển, xử lý và chế biến, góp phần tạo động lực thúc đẩy tăng trưởng thương mại trong thời gian tới.
Nguồn: Tạp chí Kinh tế - Tài chính
Các tin khác
- Quy định về truy xuất nguồn gốc sản phẩm, hàng hóa (30/09/2026)
- Tối ưu hoá lợi thế CPTPP cho xuất khẩu Việt Nam trước biến động thương mại toàn cầu (30/09/2026)
- Nam Phi khởi xướng điều tra chống bán phá giá đối với xi măng Portland nhập khẩu từ Việt Nam và Mozambique (30/09/2026)
- Từ xuất khẩu sang nâng cấp sản xuất: Doanh nghiệp Việt tìm vị trí mới tại Hoa Kỳ (30/09/2026)
- Áp thuế phòng vệ, “bệ đỡ” cho sản xuất (30/09/2026)