Trang chủ


Úc khởi xướng điều tra chống bán phá giá với tháp gió nhập khẩu từ Việt Nam
14/07/2017 12:00
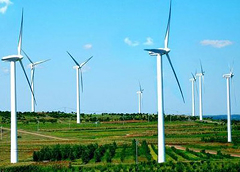
Ngày 8 tháng 6 năm 2017, Ủy ban chống bán phá giá Úc (ADC) đã khởi xướng điều tra chống bán phá giá với tháp gió (wind tower) nhập khẩu từ Việt Nam.
Một số thông tin liên quan như sau:
- Sản phẩm bị điều tra: tháp gió có mã HS: 7308.20.00, 7308.90.00, 8502.31.10 (sản phẩm này đang chịu thuế nhập khẩu vào Úc ở mức 5%).
- Nguyên đơn: Công ty Keppel Prince Engineering và Công ty Ottoway Fabrication.
- Giai đoạn điều tra bán phá giá: 1/1/2015 – 31/12/2016
- Giai đoạn điều tra thiệt hại: 1/1/2013 đến nay
- Biên độ bán phá giá ước tính của ADC là 15,7%.
- Thời hạn trả lời bản câu hỏi điều tra: 15/7/2017. ADC cho biết đã ban hành bản câu hỏi và các phụ lục đính kèm dành cho nhà xuất khẩu trên website của ADC theo địa chỉ: www.adcommission.gov.au, vụ việc ADC 416 hoặc nhà xuất khẩu có thể gửi thư điện tử cho ADC theo địa chỉ operations1@adcommission.gov.au để đề nghị ADC gửi bản câu hỏi và các phụ lục đính kèm.
- ADC có thể áp dụng biện pháp chống bán phá giá tạm thời nhưng không sớm hơn 60 ngày kể từ ngày khởi xướng.
- Dự kiến ADC sẽ tiến hành thẩm tra tại chỗ đối với doanh nghiệp liên quan trong tháng 8/2017.
- Theo dự kiến, ADC sẽ ban hành bản dữ liệu trọng yếu (Essential Facts) vào ngày 26/9/2017 và các bên liên quan sẽ có 20 ngày để bình luận về bản dữ liệu này.
- Báo cáo về khuyến nghị của ADC sẽ được gửi tới người có thẩm quyền (Parliamentary Secretary): trước hoặc vào ngày 10/11/2017 (hoặc có thể được gia hạn). Parliamentary Secretary phải ra quyết định trong vòng 30 ngày kể từ ngày nhận được báo cáo về khuyến nghị của ADC.
Trước đó, vào năm 2014, Úc đã điều tra chống bán phá giá với cùng sản phẩm nhập khẩu từ Trung Quốc và Hàn Quốc, với mức thuế áp cho Trung Quốc là 15 – 15,6%, mức thuế áp cho Hàn Quốc là 17,2% - 18,8%.
Ngoài ra, vào năm 2012, Hoa Kỳ đã điều tra chống bán phá giá với cùng sản phẩm nhập khẩu từ Việt Nam và Đài Loan. Mức thuế cuối cùng dành cho Việt Nam trong vụ việc là 51,50% với bị đơn bắt buộc và 58,49% với các nhà sản xuất/xuất khẩu khác. Tuy nhiên, sau đó, công ty bị đơn bắt buộc của Việt Nam đã khởi kiện quyết định áp thuế của Hoa Kỳ lên Tòa thương mại quốc tếHoa Kỳ và cuối cùng công ty này đã được loại khỏi lệnh áp thuế, trong khi mức thuế với các nhà sản xuất/xuất khẩu khác vẫn giữ nguyên.
Nguồn: Cục Quản lý cạnh tranh
Các tin khác
- EU thông báo mức thuế chống bán phá giá tạm thời đề xuất đối với sản phẩm ống đồng nhập khẩu từ Việt Nam (19/10/2026)
- Canada ban hành kết luận rà soát cuối kỳ biện pháp CBPG đối với ống thép dẫn (19/10/2026)
- Ấn Độ khởi xướng điều tra CBPG và CTC đối với ống đồng rãnh trong có xuất xứ hoặc nhập khẩu từ Việt Nam, Trung Quốc và Thái Lan (06/10/2026)
- Thông báo tiếp nhận hồ sơ đề nghị miễn trừ áp dụng biện pháp phòng vệ thương mại cho thời kỳ năm 2027 (06/10/2026)
- Liên minh Châu Âu (EU) thông báo áp dụng biện pháp tự vệ tạm thời đối với sản phẩm thép điện định hướng dạng hạt (GOES) (27/09/2026)